INVESTIGAÇÃO | BLOG DO CLEUBER CARLOS — 14 DE OUTUBRO DE 2026
Déficit cresce 42% em apenas um ano, clube consome mais de R$ 32 milhões de suas reservas, recorre a empréstimo bancário e recebe alerta dos auditores sobre sua continuidade operacional. Paralelamente, balanço registra disputa de R$ 48,4 milhões com a Fazenda Nacional, enquanto levantamento da Dívida Ativa aponta inscrições tributárias que exigem esclarecimento.
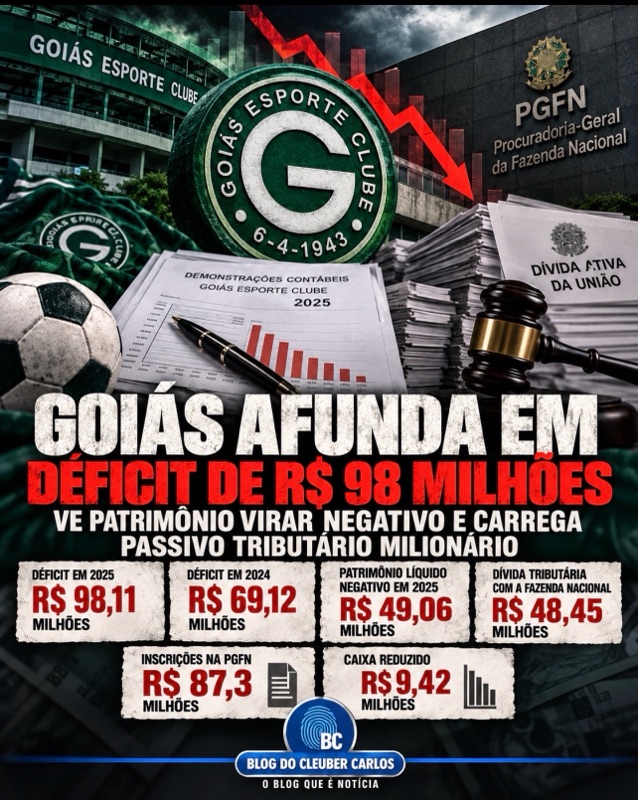
O Goiás Esporte Clube encerrou 2025 diante de uma realidade financeira que ultrapassa os resultados dentro de campo e coloca sob questionamento a sustentabilidade de seu modelo de gestão. O déficit anual saltou de R$ 69,12 milhões, em 2024, para R$ 98,11 milhões, em 2025. Em apenas doze meses, o resultado negativo cresceu aproximadamente R$ 29 milhões, ou 41,9%. A deterioração foi acompanhada pela transformação do patrimônio líquido, antes positivo em R$ 49 milhões, em um saldo negativo de praticamente o mesmo valor. Ao mesmo tempo, as demonstrações contábeis revelam uma controvérsia tributária de R$ 48,45 milhões com a Fazenda Nacional, enquanto registros da Procuradoria-Geral da Fazenda Nacional apontam um histórico ainda mais amplo de inscrições na Dívida Ativa da União.
O conjunto dos números apresenta um cenário preocupante: o Goiás não apenas gastou muito mais do que arrecadou, como também consumiu reservas financeiras, assumiu novas obrigações bancárias e passou a depender da recuperação de receitas e da contenção de despesas para restabelecer seu equilíbrio. A gravidade do quadro foi expressamente reconhecida pelos auditores independentes, que identificaram incerteza relevante relacionada à capacidade de continuidade operacional da instituição. Isso não significa que o clube esteja falido, mas revela que sua estabilidade financeira passou a depender do sucesso de medidas de recuperação.
O primeiro sinal da dimensão do problema está na relação entre receitas e custos. Em 2025, o Goiás registrou receita líquida de aproximadamente R$ 45,37 milhões, enquanto os custos diretamente associados ao futebol alcançaram R$ 100,21 milhões. Somente a operação futebolística consumiu mais do que o dobro da receita líquida contabilizada no exercício, antes mesmo de consideradas as despesas administrativas e gerais, que chegaram a aproximadamente R$ 33,77 milhões. A arrecadação cresceu em relação ao ano anterior, mas o avanço foi insuficiente para acompanhar o ritmo de crescimento dos gastos. O clube ampliou suas receitas, porém ampliou ainda mais os custos de manutenção de sua estrutura esportiva.
A despesa com pessoal do futebol, um dos principais componentes desse desequilíbrio, passou de aproximadamente R$ 44,60 milhões em 2024 para R$ 60,60 milhões em 2025, aumento de R$ 16 milhões. Os direitos de imagem cresceram de R$ 12,28 milhões para R$ 14,80 milhões, enquanto os serviços de terceiros vinculados ao futebol passaram de R$ 8,11 milhões para R$ 12,83 milhões. A administração atribuiu parte importante da elevação dos gastos com pessoal às rescisões contratuais de atletas e integrantes da comissão técnica, que concentraram indenizações e encargos no encerramento do exercício. No caso dos serviços terceirizados, o próprio balanço aponta mudanças de classificação de despesas, circunstância que exige cautela na comparação direta entre os dois anos.
A consequência apareceu no resultado final. O déficit de R$ 98,11 milhões de 2025 não foi um episódio isolado, mas o agravamento de um desequilíbrio já evidente no exercício anterior. Somados, os resultados negativos de 2024 e 2025 alcançam aproximadamente R$ 167,23 milhões. Essa soma representa perdas contábeis acumuladas nos dois exercícios, e não deve ser confundida com o valor total das dívidas atualmente exigíveis do clube.
A transformação do patrimônio líquido é igualmente expressiva. Ao final de 2024, o Goiás apresentava patrimônio líquido positivo de cerca de R$ 49,05 milhões. Em 31 de dezembro de 2025, o saldo passou para R$ 49,06 milhões negativos. O balanço registrou ativos totais de aproximadamente R$ 64,99 milhões diante de passivos de R$ 114,05 milhões. Em termos contábeis, as obrigações passaram a superar os ativos registrados. A situação não significa que todos os bens do Goiás perderam valor ou que o clube esteja automaticamente insolvente, mas evidencia o comprometimento de sua estrutura patrimonial.
O problema também chegou ao caixa. As disponibilidades, que somavam R$ 42,02 milhões ao final de 2024, caíram para R$ 9,42 milhões em dezembro de 2025. A redução foi de aproximadamente R$ 32,61 milhões, equivalente a 77,6% das reservas financeiras registradas no início do período. Mais grave, o fluxo de caixa das atividades operacionais foi negativo em cerca de R$ 54,20 milhões. Isso demonstra que as atividades correntes consumiram recursos em volume elevado, obrigando a administração a buscar fontes alternativas de financiamento.
Uma dessas alternativas foi uma operação de crédito com o Banco de Brasília, o BRB. Segundo a Nota Explicativa nº 12, o Goiás captou R$ 26,047 milhões, com taxa contratual informada de 1,89% ao mês e prazo de 31 meses. O financiamento contou com vinculação de recebíveis relacionados à Liga Forte União como garantia. A operação revela que receitas futuras foram comprometidas para atender necessidades financeiras do presente. Não se trata, por si só, de irregularidade, mas de uma decisão que amplia a importância do planejamento financeiro dos próximos exercícios, especialmente diante da necessidade de manter investimentos no futebol profissional.
A situação tributária acrescenta uma dimensão importante à crise financeira. Na Nota Explicativa nº 16.2, o Goiás registra uma ação envolvendo IRPJ e CSLL perante a Fazenda Nacional, avaliada em R$ 48.456.628. O montante foi classificado como contingência de perda possível, razão pela qual não foi constituída provisão contábil específica. O valor é exatamente o mesmo apresentado em 2024, circunstância que levanta uma questão objetiva: por que a estimativa permaneceu inalterada durante dois exercícios consecutivos? A repetição, isoladamente, não comprova irregularidade, mas torna relevante conhecer os critérios de avaliação utilizados pela administração e por seus assessores jurídicos.
O histórico fiscal do Goiás oferece elementos adicionais para a investigação. O processo administrativo nº 10120.728006/2011-01, envolvendo IRPJ e CSLL dos exercícios de 2006 e 2007, resultou em autuação original de R$ 15.677.244,74. A controvérsia envolveu o enquadramento tributário do clube como associação sem fins lucrativos e chegou ao Conselho Administrativo de Recursos Fiscais, que manteve os lançamentos discutidos em julgamento realizado em 2023. Existe coincidência entre os tributos daquela autuação e os mencionados na contingência de R$ 48,45 milhões, mas ainda não foi possível demonstrar documentalmente que se trata da mesma cobrança atualizada. Essa distinção impede afirmar que a autuação original simplesmente cresceu até atingir o valor registrado no balanço.
O quadro se amplia quando a investigação alcança os registros da Procuradoria-Geral da Fazenda Nacional (PGFN), órgão responsável pela administração e cobrança da Dívida Ativa da União. Um levantamento baseado nos dados abertos da Procuradoria, com posição referente ao segundo trimestre de 2026, aponta 32 inscrições vinculadas ao CNPJ do Goiás Esporte Clube, totalizando R$ 87.307.012 em valores inscritos. O levantamento identifica 19 inscrições ajuizadas, 28 em negociação ou parcelamento e quatro suspensas por decisão judicial. Essas classificações podem se sobrepor, e os números não devem ser interpretados como 32 dívidas integralmente vencidas e disponíveis para cobrança imediata.
Há outra ressalva indispensável: os R$ 87,3 milhões representam os valores das inscrições na base consultada, não necessariamente o saldo devedor atualizado em outubro de 2026. Pagamentos, parcelamentos, negociações, decisões judiciais e outras alterações podem modificar a posição efetiva de cada obrigação. Também não está demonstrado que a contingência de R$ 48,45 milhões esteja incluída integralmente nesse levantamento. Portanto, seria incorreto somar R$ 87,3 milhões aos R$ 48,45 milhões como se fossem dívidas independentes, pois isso poderia produzir uma contagem duplicada.
Mesmo com essas ressalvas, o levantamento evidencia que as pendências tributárias do Goiás não se restringem a um único processo. A inscrição mais antiga identificada na base remonta a março de 2003, enquanto a mais recente é de abril de 2024. Trata-se, portanto, de um histórico fiscal que atravessa diferentes administrações do clube e exige uma análise individualizada para determinar quais valores continuam exigíveis, quais estão parcelados e quais permanecem submetidos a decisões judiciais.
O próprio balanço de 2025 confirma a existência de obrigações tributárias parceladas. A Nota Explicativa nº 14 apresenta saldo de aproximadamente R$ 24,79 milhões em parcelamentos, ante R$ 27,45 milhões no encerramento de 2024. A redução de cerca de R$ 2,67 milhões indica diminuição do saldo contábil dessa rubrica, mas não corresponde necessariamente ao total efetivamente pago durante o exercício, já que a movimentação pode incluir juros, reclassificações e outros ajustes.
Entre os compromissos relacionados estão parcelamentos vinculados ao PERSE, ao PROFUT e a tributos municipais. O relatório dos auditores chama atenção, ainda, para aproximadamente R$ 7,70 milhões em débitos do PROFUT perante a Receita Federal que permaneciam sem consolidação definitiva na data do balanço. Esse dado é especialmente importante porque mostra que a regularização tributária envolve obrigações em diferentes estágios administrativos, e não apenas a discussão judicial de R$ 48,45 milhões.
É justamente nesse cenário que surge o alerta mais contundente do relatório da auditoria independente. A BDO, responsável pelo exame das demonstrações financeiras, destacou uma incerteza relevante relacionada à continuidade operacional do Goiás. O fundamento está na combinação de déficit elevado, patrimônio líquido negativo, capital de giro insuficiente e consumo expressivo de recursos nas atividades correntes. Os auditores não decretaram a inviabilidade do clube nem afirmaram que ele deixará de funcionar. Advertiram, porém, que a continuidade das operações depende do sucesso das medidas de recuperação e reorganização financeira planejadas pela administração.
A diferença entre uma instituição que enfrenta dificuldades temporárias e outra que acumula problemas estruturais está na capacidade de recuperar suas receitas, controlar despesas e cumprir obrigações sem comprometer continuamente o patrimônio ou antecipar recursos futuros. No caso do Goiás, os números de 2024 e 2025 revelam dois exercícios consecutivos de perdas expressivas, acompanhados de redução de caixa e aumento da dependência de financiamento. A permanência fora da Série A, com suas consequências sobre a arrecadação, integra esse contexto, mas não explica sozinha a dimensão do desequilíbrio apresentado.
A administração do Goiás atribuiu parte da pressão financeira aos investimentos realizados nas temporadas de 2024 e 2025 com o objetivo de conquistar o acesso à elite do futebol brasileiro. A estratégia esportiva, contudo, não produziu o retorno esperado dentro do período analisado. Os custos permaneceram elevados, as receitas não acompanharam a expansão das despesas e o clube terminou 2025 com uma estrutura patrimonial mais fragilizada.
Há ainda uma diferença fundamental entre déficit, passivo e contingência. O déficit de R$ 98,11 milhões representa o resultado negativo contabilizado em 2025. O passivo de R$ 114,05 milhões corresponde às obrigações reconhecidas no balanço. Já os R$ 48,45 milhões discutidos com a Fazenda Nacional aparecem como risco de perda possível, sem provisão específica. Os R$ 87,3 milhões identificados na base da PGFN constituem outro recorte, referente a inscrições tributárias, com possíveis sobreposições com as obrigações contabilizadas. Misturar essas cifras produziria uma imagem artificialmente ampliada do endividamento.
Isso não diminui a gravidade do cenário. Ao contrário, torna necessária uma avaliação rigorosa, capaz de distinguir o que o Goiás efetivamente deve, o que está negociando, o que discute judicialmente e o que representa risco financeiro futuro. É essa separação que permitirá conhecer o tamanho real da exposição fiscal do clube e compreender seus possíveis reflexos sobre os próximos exercícios.
A investigação também abre uma discussão sobre transparência. O Goiás disponibilizou suas demonstrações contábeis em seu portal oficial, permitindo o exame de receitas, despesas, empréstimos, contingências e obrigações fiscais. Entretanto, a identificação completa da ação tributária de R$ 48,45 milhões, a conciliação dos valores inscritos na PGFN com os saldos contábeis e a situação atual dos parcelamentos continuam sendo pontos relevantes para esclarecimento público.
Ao final de 2025, o retrato financeiro do Goiás era inequívoco: déficit anual de R$ 98,11 milhões, patrimônio líquido negativo em R$ 49,06 milhões, caixa reduzido a R$ 9,42 milhões e obrigações contabilizadas de aproximadamente R$ 114,05 milhões. Paralelamente, o clube mantinha uma contingência tributária de R$ 48,45 milhões com a Fazenda Nacional, enquanto a base pública da PGFN apontava um histórico de inscrições que somavam R$ 87,3 milhões nos valores consultados.
O desafio do Goiás, portanto, não se limita à montagem de um elenco competitivo ou à conquista do acesso à Série A. A instituição precisa demonstrar capacidade de recuperar seu equilíbrio financeiro, preservar receitas futuras e administrar um conjunto de obrigações que se estende por vários exercícios.
O futebol cobra resultados aos domingos. O balanço cobra resultados todos os dias. E, no encerramento de 2025, os números apresentados pelo próprio Goiás revelaram uma crise financeira que exige explicações, planejamento e medidas concretas de recuperação.
Fontes da reportagem: Portal da Transparência do Goiás Esporte Clube; Demonstrações contábeis auditadas de 2025 e 2024; Dados abertos da Dívida Ativa da União — PGFN; Levantamento das inscrições do Goiás com base nos dados da PGFN, segundo trimestre de 2026; Acórdão CARF nº 1402-006.458.
Nenhum comentário:
Postar um comentário