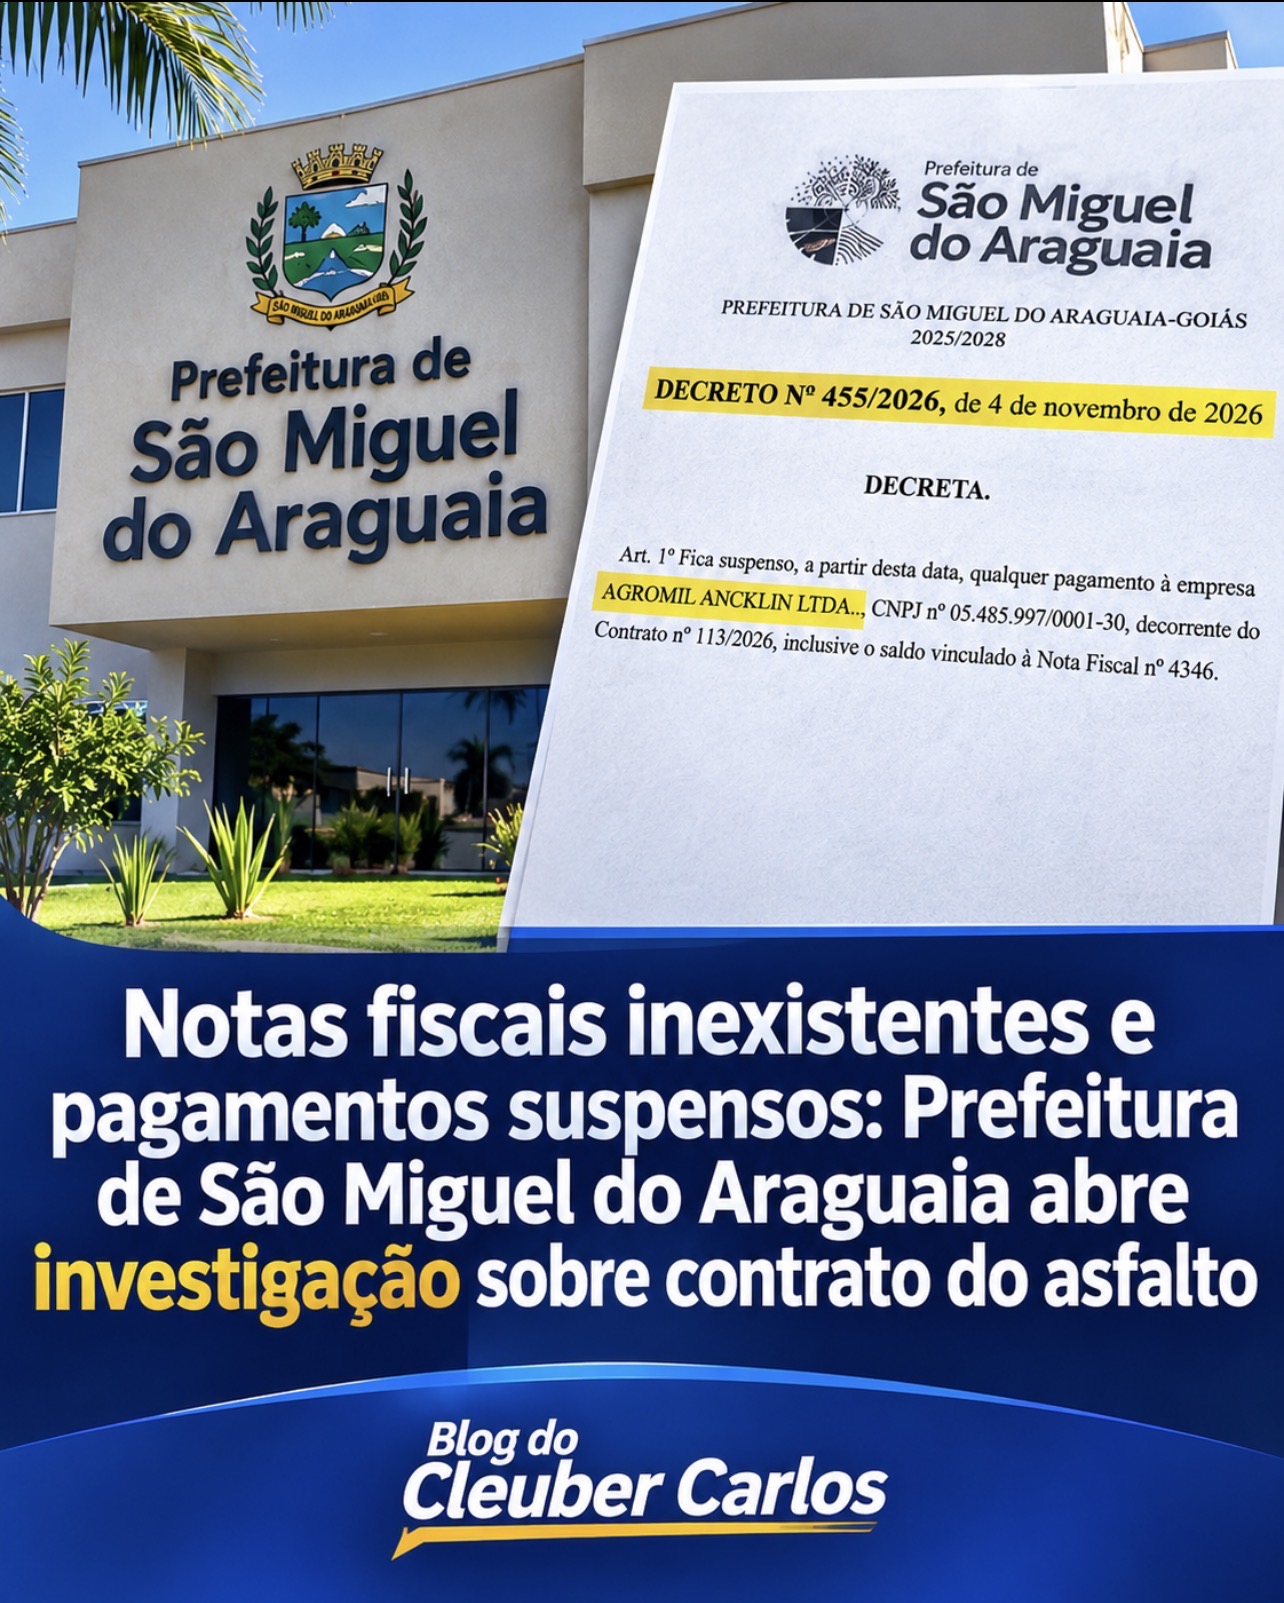
Decreto assinado pelo prefeito Natanael Martins Coelho revela que a Secretaria da Economia de Goiás encontrou irregularidades em documentos fiscais apresentados por empresa contratada para fornecer massa asfáltica. Polícia Civil e Ministério Público foram acionados.
A Prefeitura de São Miguel do Araguaia, no norte de Goiás, oficializou nesta quarta-feira, 4 de novembro, uma série de medidas administrativas após a identificação de graves inconsistências em notas fiscais apresentadas para pagamento pela empresa AGROMIL ANCKLIN LTDA., CNPJ 05.485.997/0001-30, contratada para o fornecimento de massa asfáltica ao município.
O caso envolve o Contrato nº 113/2026 e recursos do Convênio nº 111/2026 SERINT/GECEI, celebrado com o Governo de Goiás.
O Decreto nº 455/2026, assinado pelo prefeito Natanael Martins Coelho, determina a suspensão de pagamentos, a preservação de documentos, a instauração de sindicância investigativa, a abertura de processo de responsabilização da empresa e a realização de auditoria técnica para verificar a efetiva execução dos serviços.
Secretaria da Economia identifica notas fiscais inexistentes
A revelação mais grave consta do Ofício nº 28493/2026/ECONOMIA, expedido pela Delegacia Regional de Fiscalização de Porangatu, da Secretaria de Estado da Economia.
Segundo o documento, das dez notas fiscais eletrônicas apresentadas ao município para pagamento, três não existem na base oficial de dados da Secretaria da Economia e outras cinco apresentam divergências de datas ou valores.
Apenas duas foram identificadas como coincidentes com os registros fiscais.
O conjunto dos dez lançamentos relacionados no anexo do decreto alcança R$ 654.869,00. Desse total, R$ 574.885,00 correspondem aos oito registros com inconsistências apontadas.
A existência dessas irregularidades levanta questionamentos sobre a origem dos documentos, a regularidade das operações comerciais e os procedimentos utilizados para autorizar pagamentos com dinheiro público.
É importante esclarecer que o valor dos documentos questionados não representa, necessariamente, o prejuízo aos cofres públicos. A quantificação de eventual dano dependerá das investigações.
Prefeitura determina suspensão de pagamentos
Diante das informações recebidas da fiscalização estadual, o prefeito determinou a suspensão imediata de qualquer pagamento à AGROMIL ANCKLIN LTDA. relacionado ao Contrato nº 113/2026, inclusive do saldo associado à Nota Fiscal nº 4346.
O decreto também estabelece restrições à movimentação da conta específica do convênio, mantida na Caixa Econômica Federal, agência 0794, condicionando novas operações à autorização expressa do prefeito, precedida de manifestação do controle interno.
A Secretaria Municipal de Finanças deverá apresentar os processos originais e providenciar extratos bancários completos, comprovantes oficiais de pagamentos e registros dos operadores e autorizadores das movimentações financeiras.
Essas informações poderão permitir identificar quem participou das diferentes etapas das despesas públicas.
Servidores ficam impedidos de atuar nos processos investigados
Outra medida relevante está no artigo 3º do decreto.
Servidores e agentes públicos que participaram da solicitação, recebimento, atesto, liquidação ou pagamento dos processos relacionados foram impedidos de manusear os respectivos documentos e participar das apurações.
A medida busca preservar as provas e evitar interferências na investigação, sem representar antecipação de culpa ou aplicação de penalidade.
Uma sindicância investigativa deverá identificar eventuais responsáveis e verificar se houve prejuízo ao patrimônio público.
Auditoria vai verificar se o asfalto foi realmente aplicado
A investigação não ficará restrita aos documentos fiscais.
O decreto determina uma auditoria técnica de engenharia para verificar a execução dos serviços realizados com os materiais adquiridos.
A fiscalização deverá examinar as vias contempladas, a área efetivamente recuperada, a espessura e a qualidade do revestimento asfáltico, além da compatibilidade entre o volume de massa adquirido e os serviços executados.
O trabalho deverá resultar em laudo técnico acompanhado de fotografias georreferenciadas e Anotação de Responsabilidade Técnica.
A determinação abre uma frente decisiva de investigação: a quantidade de massa asfáltica apresentada nas notas fiscais corresponde ao material efetivamente utilizado nas ruas do município?
O decreto não afirma que os serviços deixaram de ser executados. Determina justamente a realização de exames para esclarecer essa questão.
Empresa terá que apresentar documentos de transporte e produção
A AGROMIL ANCKLIN LTDA. também será submetida a processo administrativo de responsabilização, fundamentado na Lei nº 14.133/2021 e na Lei Anticorrupção.
A empresa deverá apresentar, no prazo de dez dias úteis, documentos como tickets de pesagem, ordens de expedição, identificação dos veículos e motoristas utilizados nas entregas, notas fiscais de aquisição dos insumos e licença ambiental de operação da usina.
Esses registros serão importantes para confrontar as quantidades faturadas com a produção, o transporte e o recebimento do material.
A empresa terá assegurado o direito de defesa, conforme a legislação.
Ministério Público e Polícia Civil são comunicados
O artigo 8º do decreto informa que o Ministério Público de Goiás e a Polícia Civil foram cientificados dos fatos em 3 de novembro de 2026.
O documento também determina o encaminhamento de informações ao Tribunal de Contas do Estado, ao Tribunal de Contas dos Municípios e a órgãos do Governo de Goiás.
A comunicação aos órgãos de fiscalização e investigação amplia a dimensão institucional do caso, embora o decreto não informe a abertura de inquérito policial nem a apresentação de denúncia criminal.
Quem autorizou os pagamentos?
O caso apresenta questões que exigem esclarecimentos.
Quem conferiu as notas fiscais antes da liquidação das despesas? Quem atestou o recebimento da massa asfáltica? Quais servidores autorizaram as movimentações financeiras? Houve efetiva entrega de todo o material faturado? Os serviços executados correspondem às quantidades registradas?
O próprio decreto reconhece a necessidade de reconstruir essa cadeia de procedimentos administrativos.
A apuração deverá estabelecer se as divergências decorreram de erros documentais, irregularidades administrativas ou possíveis condutas fraudulentas.
Uma investigação que pode revelar a dimensão do problema
A decisão do prefeito Natanael Martins Coelho representa uma iniciativa formal de apuração de possíveis irregularidades envolvendo recursos estaduais destinados à infraestrutura urbana.
O ponto central agora será descobrir se os documentos fiscais inconsistentes resultaram em pagamentos indevidos e se houve dano ao erário.
A gravidade dos achados da Secretaria da Economia exige uma investigação rigorosa, transparente e tecnicamente fundamentada, com respeito ao direito de defesa dos envolvidos.
O Blog do Cleuber Carlos acompanhará os desdobramentos do caso, especialmente a identificação dos responsáveis pelos procedimentos de pagamento, os resultados da auditoria de engenharia e as providências adotadas pelos órgãos de investigação e controle.
A empresa e os agentes públicos envolvidos devem ter assegurado espaço para apresentar seus esclarecimentos.
Fonte documental: Decreto Municipal nº 455/2026, de 4 de novembro de 2026, páginas 1 a 6, incluindo Anexo Único; referência ao Ofício nº 28493/2026/ECONOMIA, de 29 de outubro de 2026. Os valores foram somados a partir dos lançamentos constantes do anexo. A reportagem não pressupõe culpa ou fraude comprovada.
Nenhum comentário:
Postar um comentário