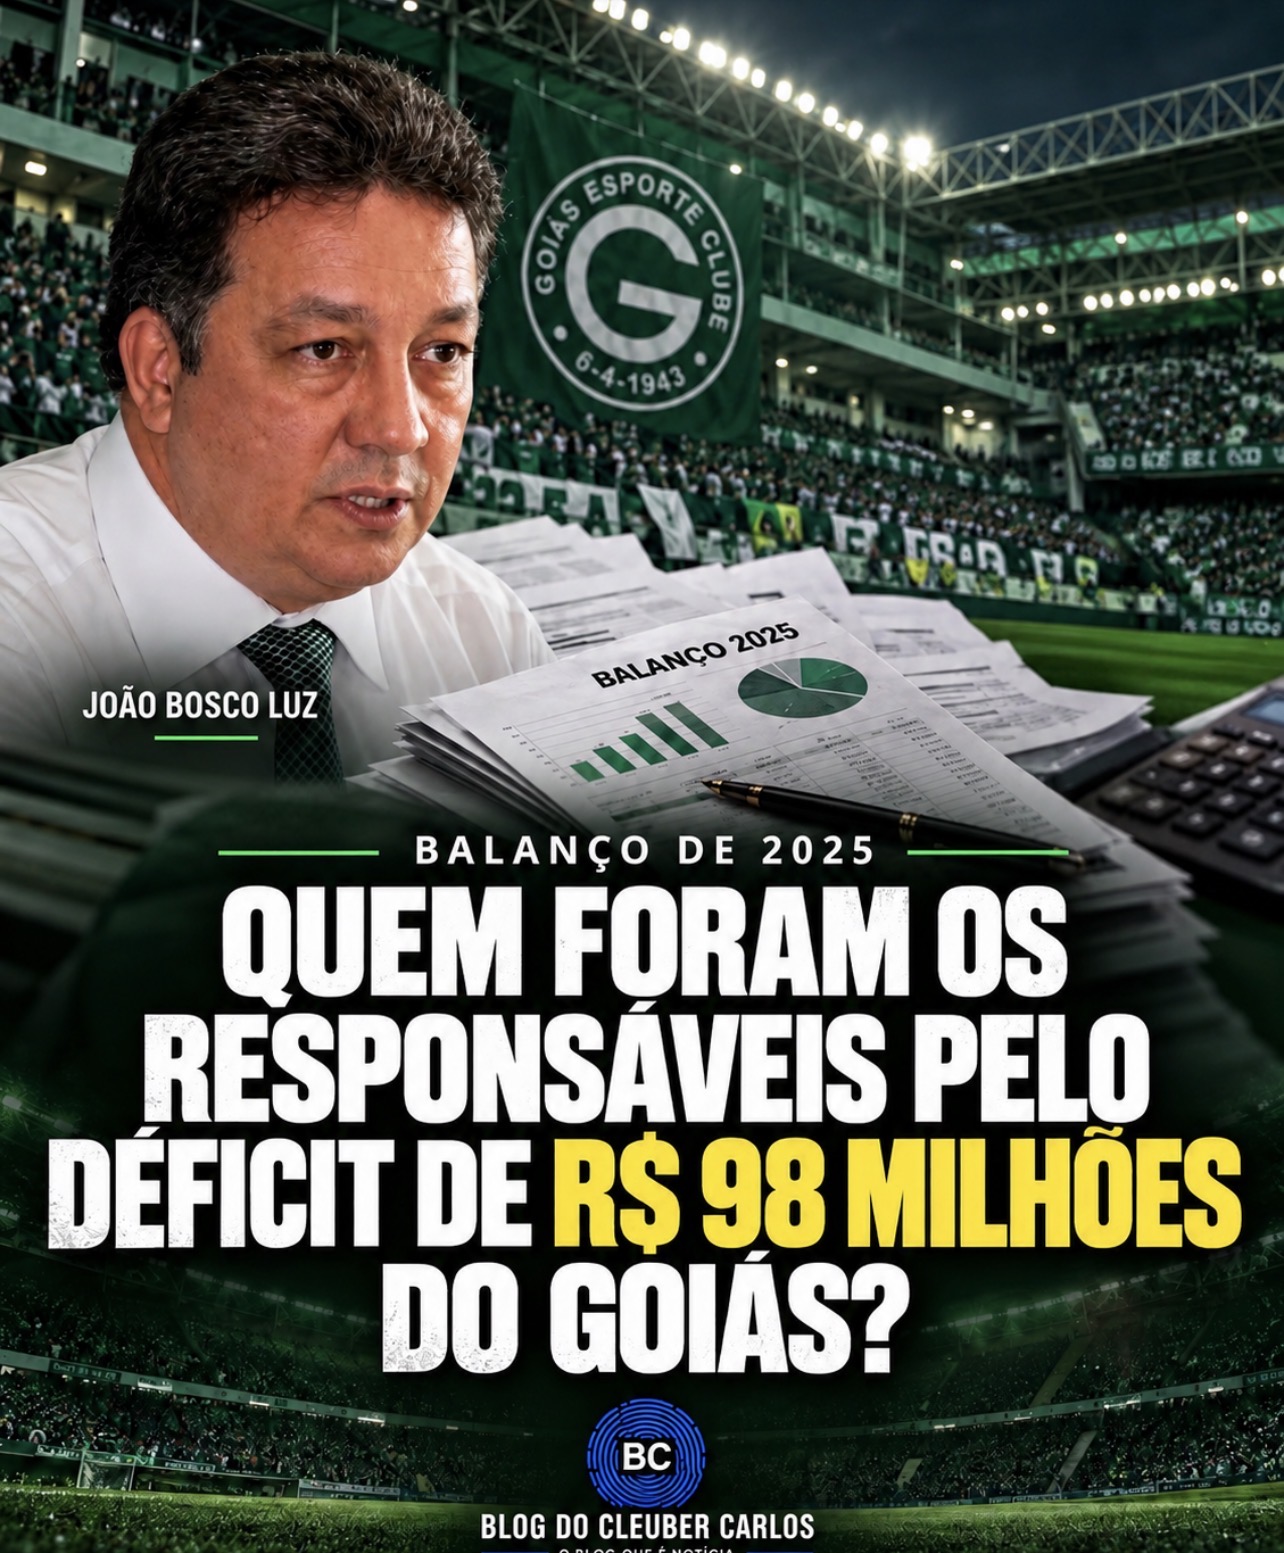
A história do passivo tributário do Goiás Esporte Clube passa por um período em que João Bosco Luz ocupava funções de comando jurídico na instituição. Em 2006 e 2007, exercícios alcançados pela autuação de IRPJ e CSLL identificada na apuração, o advogado integrava a cúpula esmeraldina como vice-presidente jurídico e diretor jurídico. Anos depois, assumiu a presidência executiva para o biênio 2012–2013. Sua trajetória reúne, portanto, atuação jurídica e comando administrativo em etapas importantes da história financeira do clube.
Os registros são contemporâneos aos fatos. Em 24 de março de 2006, uma reportagem da Folha sobre a transferência do zagueiro André Dias para o São Paulo identificou João Bosco Luz como vice-presidente jurídico do Goiás. A publicação relatou sua manifestação sobre as condições exigidas pelo clube para liberar o jogador, demonstrando sua atuação pública na condução de questões jurídicas da instituição.
No ano seguinte, a função aparece de maneira ainda mais explícita. Em 17 de abril de 2007, o GloboEsporte apresentou João Bosco Luz como vice-presidente e diretor jurídico do Goiás, ao informar que ele levaria ao Superior Tribunal de Justiça Desportiva um recurso relacionado ao atacante Fabrício Carvalho. O registro confirma que, naquele exercício, sua presença na direção do clube incluía atuação direta à frente de demandas jurídicas.
Esses dois anos são centrais para a reconstrução da controvérsia tributária. O processo administrativo nº 10120.728006/2011-01, identificado na apuração, envolve a cobrança de IRPJ e CSLL referente aos exercícios de 2006 e 2007, com autuação original de R$ 15.677.244,74. A discussão alcançou o enquadramento fiscal do Goiás como associação sem fins lucrativos e chegou ao Conselho Administrativo de Recursos Fiscais.
A cronologia coloca a direção jurídica daquele período no centro de uma questão institucional: como o clube interpretava suas obrigações tributárias, quais orientações sustentavam esse entendimento e como os riscos fiscais eram apresentados à administração? João Bosco Luz ocupava uma posição relevante nessa estrutura. Identificar sua atuação nas decisões específicas exige examinar os pareceres, as atas e os documentos do processo tributário — uma frente de apuração que decorre justamente do cargo que exercia.
Sua ligação com o Goiás era extensa. Ao noticiar sua eleição, em dezembro de 2011, o UOL informou que João Bosco havia defendido causas do clube entre 1996 e 2009. A mesma reportagem registrou sua aclamação para a presidência no biênio 2012–2013, com posse prevista para 29 de dezembro de 2011. O advogado que havia integrado o comando jurídico passou, assim, a ocupar o principal cargo executivo da instituição.
A passagem para a presidência também preservou sua participação na estrutura jurídica. Em 6 de janeiro de 2012, a Sagres publicou a composição da nova administração e informou que o departamento jurídico continuaria com seus integrantes, incluindo o próprio João Bosco Luz, Hailé Pinheiro e Alexandre Iunes. O registro evidencia a continuidade de sua presença nessa área mesmo depois de assumir o comando executivo.
Essa trajetória importa para compreender um passivo que atravessou diferentes administrações. A origem dos fatos tributários, a fiscalização, os recursos e a permanência das cobranças precisam ser organizados em uma sequência documental. Nesse percurso, João Bosco Luz aparece em duas posições de destaque: na direção jurídica durante os exercícios de 2006 e 2007 e na presidência executiva a partir do final de 2011.
O balanço de 2025 acrescenta dimensão financeira à investigação ao registrar uma contingência de R$ 48.456.628 envolvendo IRPJ e CSLL perante a Fazenda Nacional. A correspondência entre esse valor e a autuação original de R$ 15,67 milhões continua sendo um ponto a esclarecer mediante identificação da ação judicial e conciliação dos valores. Essa ligação permitirá acompanhar a evolução da cobrança e as decisões tomadas pelo clube ao longo dos anos.
A documentação já localizada estabelece um fato objetivo: João Bosco Luz exercia funções de comando jurídico no Goiás em 2006 e 2007 e posteriormente presidiu o clube. Sua atuação integra a história administrativa do período em que surgiram os fatos alcançados pela autuação tributária milionária.
O aprofundamento da investigação deve revelar como essa estrutura jurídica e administrativa tratou o risco fiscal que hoje compõe a discussão sobre as finanças esmeraldinas. Para um clube que carrega obrigações de longa duração, reconstruir essa história é parte essencial da transparência: conhecer a dívida também exige conhecer as decisões, as orientações e os dirigentes que participaram de cada etapa.
Nenhum comentário:
Postar um comentário